
เงินเฟ้อกระทบเงินออมอย่างไร
เงินออม 100,000 บาทที่ยังอยู่ครบ ไม่ได้แปลว่าจะซื้อของได้เท่าเดิมในอีกสิบปี เราจะใช้สมมติฐานเดียวกันคำนวณสองคำถาม ได้แก่ อนาคตต้องมีเงินเท่าไร และเงินจำนวนเดิมมีค่าซื้อของเท่าไรเมื่อเทียบกับวันนี้
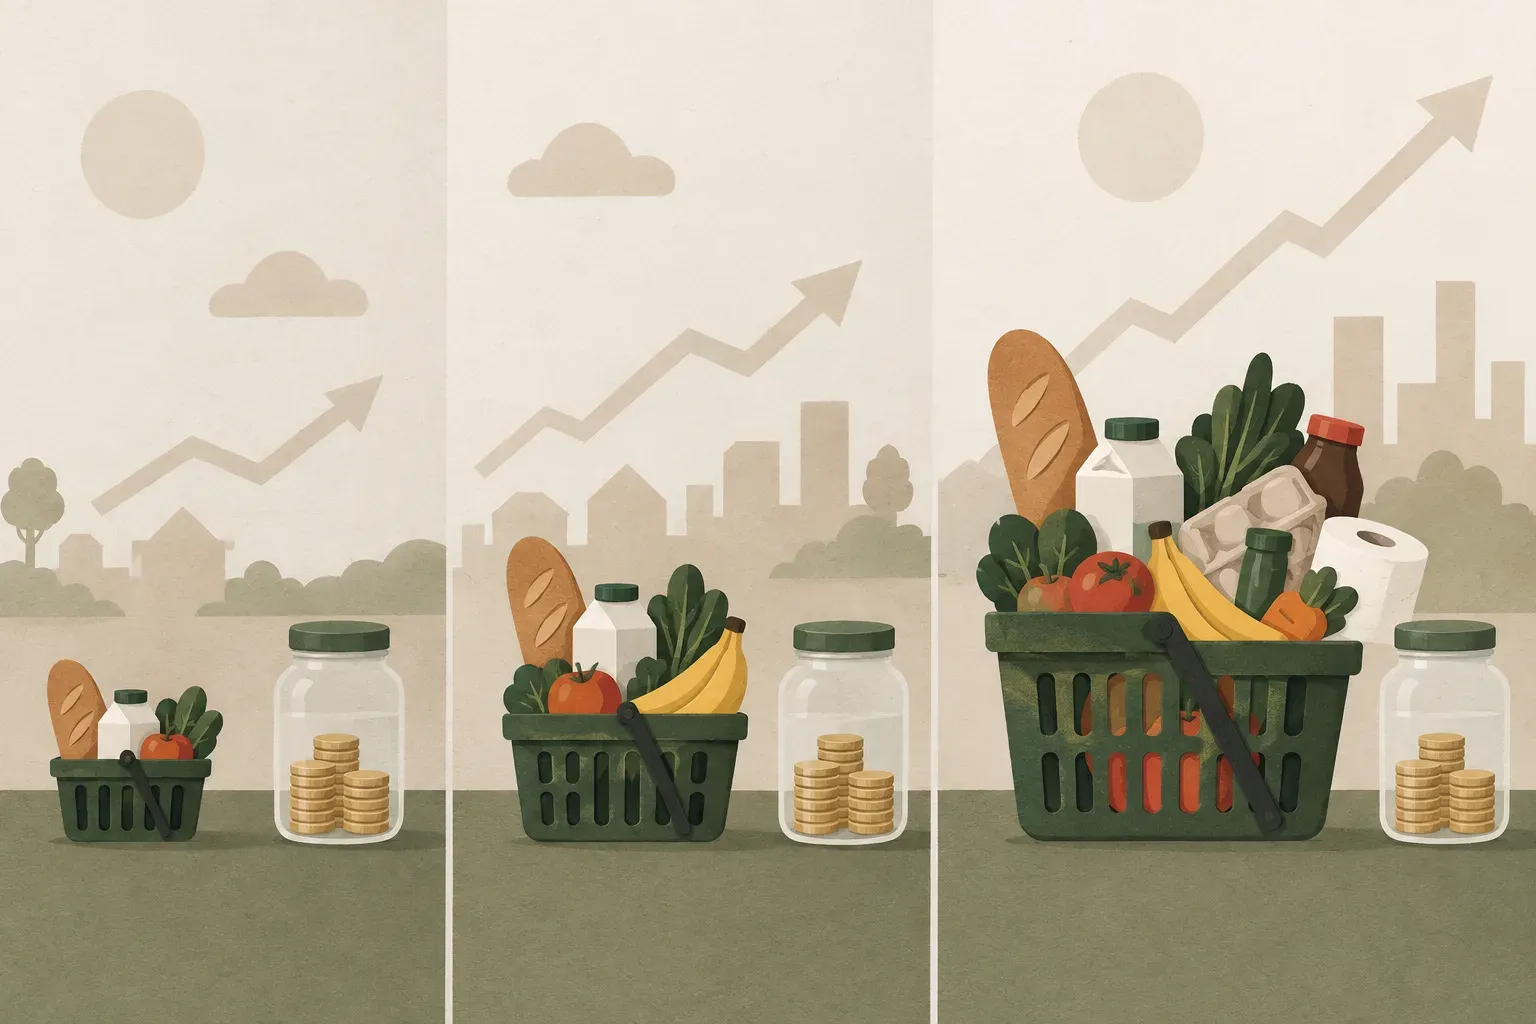
เงินเฟ้อกระทบสิ่งที่เงินซื้อได้ ไม่ได้หักยอดบัญชีโดยตรง
เงินเฟ้อคือการเพิ่มขึ้นของระดับราคาสินค้าและบริการโดยรวม เมื่อรายได้หรือเงินออมเพิ่มไม่ทัน เงินเท่าเดิมจะซื้อของได้น้อยลง ธนาคารแห่งประเทศไทยอธิบายความเชื่อมโยงระหว่างเงินเฟ้อกับค่าครองชีพ อย่างไรก็ตามราคาของสินค้าทุกชนิดไม่ได้เพิ่มเท่ากัน และไม่ได้แปลว่าทุกร้านขึ้นราคาพร้อมกัน
อัตราเงินเฟ้อภาพรวมคำนวณจากตะกร้าสินค้า จึงอาจต่างจากค่าใช้จ่ายที่แต่ละครัวเรือนเจอ หากสัดส่วนค่าเช่า สุขภาพ หรือการศึกษาของครอบครัวสูงกว่าในตะกร้า ค่าครองชีพที่เปลี่ยนก็อาจต่างจากตัวเลขประกาศได้ ควรดูรายจ่ายจริงประกอบ และไม่ใช้ราคาสินค้าชิ้นเดียวสรุปเงินเฟ้อทั้งภาพรวม
คำนวณเงินที่ต้องใช้ในอนาคตและกำลังซื้อของเงินที่มี
หากวันนี้ต้องใช้เงิน P ซื้อสินค้าชุดหนึ่ง และสมมติระดับราคาเพิ่มปีละ f ต่อเนื่อง t ปี เงินที่ต้องมีในอนาคตคือ P × (1 + f)^t ส่วนเงินอนาคตจำนวน A เมื่อแปลงเป็นกำลังซื้อเทียบวันนี้คือ A ÷ (1 + f)^t สูตรหนึ่งคูณ อีกสูตรหาร เพราะถามคนละทิศทาง
สมมติเงิน 100,000 บาท เงินเฟ้อคงที่ปีละ 3% สิบปี ไม่คิดผลตอบแทนหรือค่าใช้จ่าย ตัวเลข 3% เป็นสมมติเพื่อการศึกษา ไม่ใช่เงินเฟ้อปัจจุบันหรือการคาดการณ์ การปัดในบทความทำเฉพาะยอดแสดงผลเป็นสองตำแหน่ง
| คำถาม | การคำนวณ | คำตอบประมาณ |
|---|---|---|
| ต้องมีเงินเท่าไรในสิบปีเพื่อซื้อของเทียบ 100,000 บาทวันนี้ | 100,000 × 1.03^10 | 134,391.64 บาท |
| ถ้าสิบปีข้างหน้ายังมี 100,000 บาท จะซื้อของเทียบวันนี้ได้เท่าไร | 100,000 ÷ 1.03^10 | 74,409.39 บาท |
สองคำตอบนี้ใช้เงินคนละช่วงเวลาเป็นฐาน จึงไม่ขัดกันและไม่ควรนำมาลบกันตรง ๆ คำตอบแรกคือยอดเงินทั้งหมดที่ต้องมีในอนาคตเพื่อซื้อของชุดเดิม ส่วนคำตอบที่สองคือกำลังซื้อเทียบวันนี้ของเงินจำนวนที่ไม่เติบโต เมื่อนำไปเขียนรายงานหรือแผนการเงิน ให้กำกับว่าเป็น “บาทอนาคต” หรือ “บาทเทียบมูลค่าวันนี้” ทุกครั้ง
ดอกเบี้ยเป็นบวก แต่ผลตอบแทนหลังเงินเฟ้ออาจติดลบ
สูตรผลตอบแทนจริงหนึ่งปีคือ (1 + ผลตอบแทนตามตัวเลข) ÷ (1 + เงินเฟ้อ) − 1 โดยใช้อัตราเป็นทศนิยม หากเงินโต 2% แต่ราคาเพิ่ม 3% จะได้ 1.02 ÷ 1.03 − 1 ประมาณ −0.97% หมายถึงยอดเงินเพิ่มแต่กำลังซื้อลด ไม่ใช่ยอดบัญชีถูกหัก 0.97%
การเอา 2% ลบ 3% ได้ −1% เป็นวิธีประมาณที่ใกล้เคียงในกรณีอัตราไม่สูง แต่ไม่ใช่สูตรที่เท่ากันทุกกรณี และถ้าเงินโต 2% เป็นอัตราก่อนภาษีหรือค่าธรรมเนียม ควรใช้ผลตอบแทนหลังรายการเหล่านั้นให้สอดคล้องกับคำถามที่จะตอบ
ใช้เครื่องคำนวณเพื่อแยกยอดเงินกับกำลังซื้อ
- เปิด เครื่องคำนวณเงินเฟ้อและกำลังซื้อ ใส่ยอดเงินและจำนวนปีที่ต้องการวางแผน
- เลือกสมมติฐานเงินเฟ้อที่ต้องการเปรียบเทียบ ไม่ใช้ค่าเดียวแทนความแน่นอนตลอดช่วงยาว
- อ่านว่าแต่ละผลลัพธ์หมายถึงเงินอนาคตที่ต้องมีหรือมูลค่าเทียบวันนี้ แล้วตรวจหน่วยก่อนนำไปใช้ต่อ
- หากใส่ผลตอบแทน ให้แยกผลตอบแทนตามตัวเลขออกจากผลตอบแทนจริงหลังเงินเฟ้อ และบันทึกว่ารวมภาษีหรือยัง
เครื่องมือใช้การเติบโตคงที่ตามสมมติฐาน ไม่ได้ดึงเงินเฟ้อรายเดือนจริงหรือพยากรณ์ราคาสินค้าให้รายครัวเรือน หากเป้าหมายคือค่าเรียนหรือค่ารักษา ควรดูข้อมูลค่าใช้จ่ายที่เกี่ยวข้องโดยตรงร่วมด้วย ไม่ถือว่าการใช้เงินเฟ้อทั่วไปครอบคลุมความเสี่ยงของรายการนั้นทั้งหมด
เงินสำรองยังมีหน้าที่ แม้กำลังซื้ออาจลดลง
การเห็นผลตอบแทนจริงติดลบไม่ได้หมายความว่าต้องนำเงินสดทั้งหมดไปลงทุนเสี่ยง เงินสำหรับค่าใช้จ่ายใกล้ถึงกำหนดและเหตุฉุกเฉินมีหน้าที่เรื่องสภาพคล่อง การพร้อมใช้เงินกับการรักษากำลังซื้อระยะยาวเป็นคนละเป้าหมาย ต้องพิจารณาระยะเวลาและความสามารถรับความเสียหายร่วมกัน
อาจใช้ เครื่องคำนวณเงินสำรองฉุกเฉิน ช่วยตั้งกรอบเงินพร้อมใช้ แล้วแยกเป้าหมายระยะยาวออกไป บทความนี้ไม่ได้กำหนดสัดส่วนที่เหมาะกับทุกคน และไม่ได้แนะนำให้เลือกสินทรัพย์ใดเพื่อชนะเงินเฟ้ออย่างรับประกัน
ทบทวนแผนจากค่าใช้จ่ายจริงและสมมติฐานหลายกรณี
ตัวอย่างสมมติสำหรับทบทวนเงินสำรอง: รายจ่ายจำเป็น 20,000 บาทต่อเดือนและเป้าหมายหกเดือนเท่ากับ 120,000 บาท หากรายจ่ายชุดเดิมเพิ่ม 3% ในปีถัดไป จะเป็น 20,600 บาทต่อเดือนและต้องเตรียม 123,600 บาทสำหรับหกเดือน ช่องว่างเพิ่ม 3,600 บาทเมื่อยอดเงินสำรองคงเดิม นี่สมมติให้รายจ่ายทุกส่วนโตเท่ากันและจำนวนเดือนเป้าหมายไม่เปลี่ยน งานจริงให้แทนด้วยยอดที่จ่ายจริง ไม่ปรับตามเงินเฟ้อทั่วไปโดยอัตโนมัติ
บันทึกค่าใช้จ่ายหมวดสำคัญและทบทวนเมื่อค่าเช่า ภาระครอบครัว หรือรายได้เปลี่ยน หากแผนลงทุนแสดงยอดปลายทาง ให้ถามต่อว่ายอดนั้นซื้ออะไรได้บ้าง ไม่เปรียบเทียบเงินบาทคนละปีโดยไม่ปรับฐาน อ่าน เรื่องดอกเบี้ยทบต้น เพื่อดูด้านการเติบโตของเงินควบคู่กับด้านราคาที่เพิ่ม
สำหรับแผนระยะยาว ลองคำนวณทั้งกรณีเงินเฟ้อต่ำและสูง แล้วดูว่าเป้าหมายเงินต่างกันเท่าไร ใช้ผลนี้เผื่องบโดยไม่ถือว่าเป็นคำทำนาย เมื่อมีข้อมูลจริงใหม่ ให้ปรับสมมติฐานและบันทึกเหตุผลไว้ จะได้ทบทวนแผนจากข้อมูลที่มีในแต่ละช่วง
แหล่งข้อมูล
ตรวจสอบเอกสารต้นทาง 11 ตุลาคม 2569 ตัวเลขเป็นตัวอย่างสมมติเพื่อการศึกษา ไม่ใช่อัตราปัจจุบันหรือคำแนะนำทางการเงิน การลงทุน กฎหมาย หรือภาษีเฉพาะบุคคล