
หุ้นซื้อคืนทำให้ EPS โตได้อย่างไร แม้กำไรรวมไม่เพิ่ม
บริษัทประกาศ EPS โตสองหลัก แต่กำไรรวมแทบไม่ขยับ เกิดอะไรขึ้น? หนึ่งในคำตอบคือบริษัทอาจซื้อหุ้นคืนจนจำนวนหุ้นที่ใช้คำนวณลดลง จึงต้องดูตัวตั้งและตัวหารควบคู่กัน
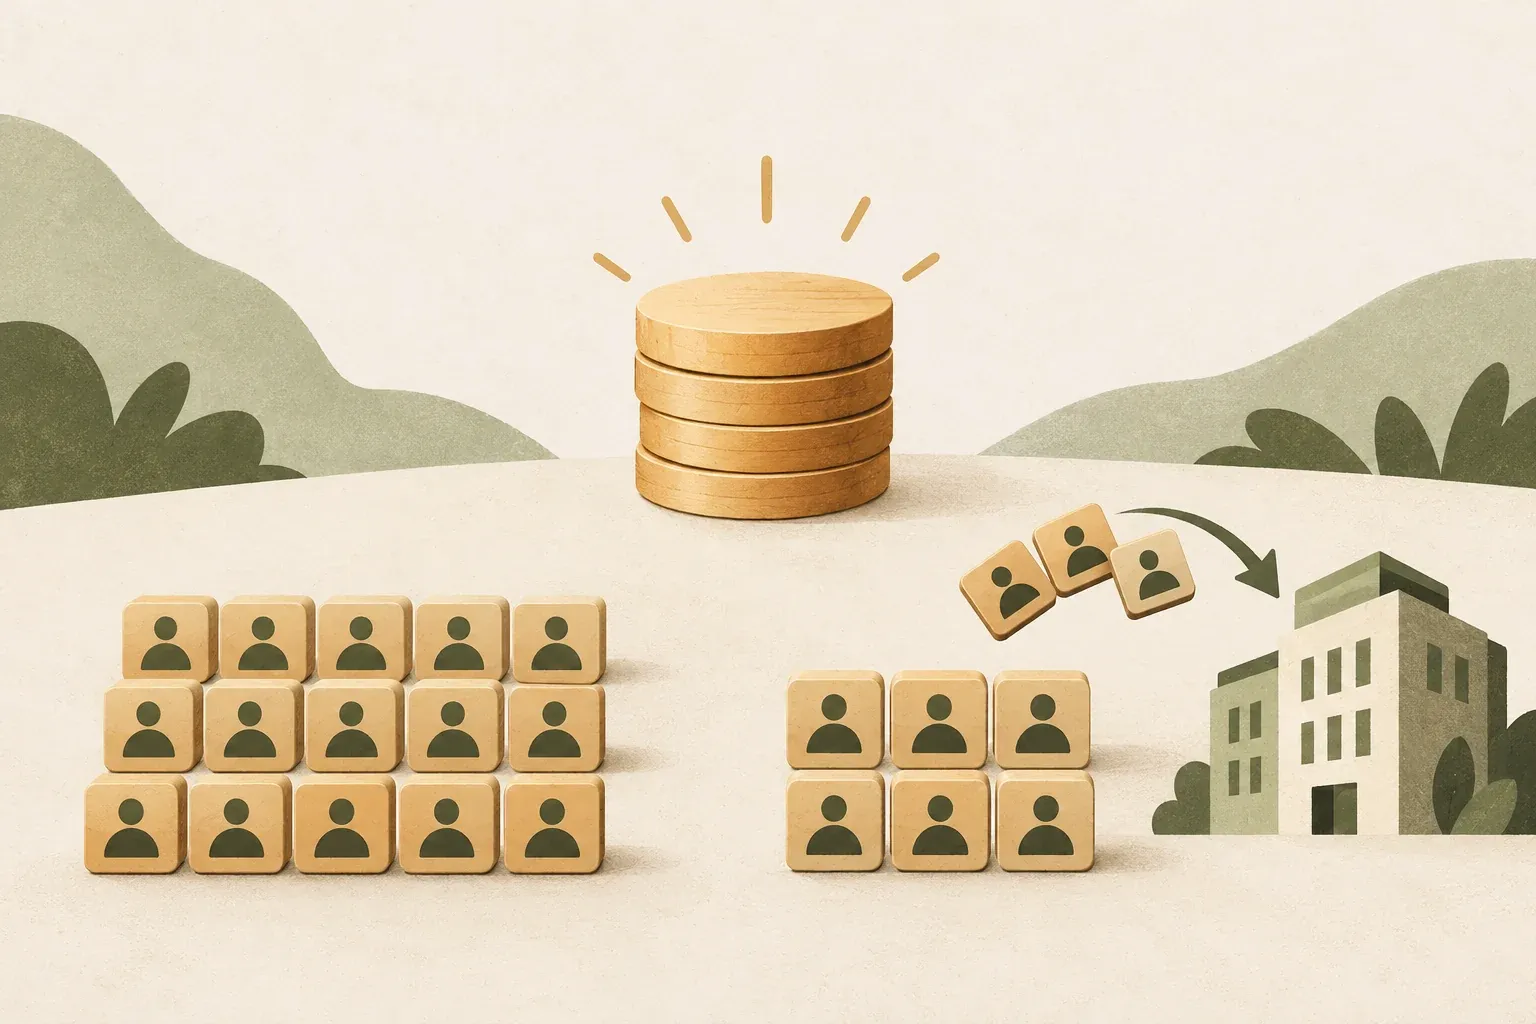
หุ้นซื้อคืนอาจดัน EPS ขึ้น แม้กำไรรวมเท่าเดิม
EPS หรือกำไรต่อหุ้นคำนวณจากกำไรที่เป็นของผู้ถือหุ้นสามัญ หารด้วยจำนวนหุ้นสามัญถัวเฉลี่ยถ่วงน้ำหนักที่ใช้คำนวณ หากบริษัทซื้อหุ้นคืนและจำนวนหุ้นที่นับในตัวหารลดลง EPS อาจเพิ่มขึ้นโดยที่กำไรสุทธิไม่ได้เพิ่มขึ้นเลย นี่คือเหตุผลที่ไม่ควรอ่านข่าว “EPS โต” แล้วสรุปทันทีว่าธุรกิจขายดีขึ้น
การซื้อหุ้นคืน (share repurchase หรือ buyback) คือบริษัทใช้เงินซื้อหุ้นของตนกลับมา หลักการคำนวณ EPS ของ IFRS Foundation เรื่อง IAS 33 และหมายเหตุงบการเงินจริงในฐานข้อมูล SEC EDGAR ช่วยอธิบายตัวหารของ EPS และแสดงว่าการซื้อหุ้นคืนกับจำนวนหุ้นถัวเฉลี่ยเป็นข้อมูลคนละส่วนที่ควรอ่านร่วมกัน
สูตรที่ต้องอ่านให้ครบทั้งตัวตั้งและตัวหาร
เพื่อเข้าใจหลักการแบบง่าย สมมติว่าไม่มีหุ้นบุริมสิทธิหรือรายการปรับปรุงกำไรอื่น สูตรพื้นฐานคือ:
Basic EPS = กำไรสุทธิที่เป็นของผู้ถือหุ้นสามัญ ÷ จำนวนหุ้นสามัญถัวเฉลี่ยถ่วงน้ำหนักระหว่างงวด
คำว่า “ถัวเฉลี่ยถ่วงน้ำหนัก” สำคัญมาก: หุ้นที่ซื้อคืนกลางปีไม่ได้หายไปจากตัวหารตั้งแต่ต้นปีทั้งหมด ตัวอย่างในบทความนี้จึงกำหนดให้การซื้อคืนเสร็จก่อนเริ่มปีที่นำมาเปรียบเทียบ เพื่อแยกผลของจำนวนหุ้นออกจากเรื่องเวลา
ตัวอย่างสมมติ: EPS เพิ่ม 11.1% โดยกำไรไม่เพิ่ม
สมมติบริษัท A รายงานเป็น ดอลลาร์สหรัฐ (USD) และมีกำไรสุทธิ 100 ล้านดอลลาร์ต่อปีเท่ากันทั้งสองปี ไม่มีการออกหุ้นเพิ่ม ไม่มีหุ้นบุริมสิทธิ และไม่คิดต้นทุนทางการเงินหรือผลเสียโอกาสจากการใช้เงินสด บริษัทซื้อหุ้นคืน 10 ล้านหุ้นก่อนต้นปีที่สอง จึงเหลือหุ้นที่นับในตัวหาร 90 ล้านหุ้นตลอดปี
| รายการ | ปีที่หนึ่ง | ปีที่สอง |
|---|---|---|
| กำไรสุทธิ (ล้าน USD) | 100 | 100 |
| หุ้นสามัญถัวเฉลี่ย (ล้านหุ้น) | 100 | 90 |
| Basic EPS (USD/หุ้น) | 100 ÷ 100 = 1.00 | 100 ÷ 90 ≈ 1.11 |
| การเปลี่ยน EPS | ฐานเปรียบเทียบ | ประมาณ +11.1% |
ตรวจเองได้: (100 ÷ 90) ÷ (100 ÷ 100) − 1 = 0.1111 หรือประมาณ 11.1% ตัวเลขนี้เป็น ตัวอย่างสมมติทั้งหมด ไม่ใช่ข้อมูลหรือการคาดการณ์ของบริษัทใด หากสมมติว่าซื้อคืน 10 ล้านหุ้นที่ราคาหุ้นละ 20 ดอลลาร์ บริษัทต้องใช้เงิน 200 ล้านดอลลาร์ก่อนค่าใช้จ่ายที่เกี่ยวข้อง เงินสดดังกล่าวไม่ได้เกิดขึ้นฟรี และอาจมีทางเลือกการใช้เงินอื่น
ตัวอย่าง SEC ที่อ้างถึงเป็นงบประจำปีสิ้นสุด 1 กุมภาพันธ์ 2025 ใช้ประกอบวิธีหาตารางซื้อคืนและตาราง Basic/Diluted EPS เท่านั้น ไม่ได้อ้างว่าบริษัทในเอกสารมีกำไรคงที่เหมือนบริษัท A และหลักการ IAS 33 ไม่ได้แทนข้อกำหนดบัญชีสหรัฐฯ ทุกข้อ
ซื้อคืนกลางปีต้องใช้หุ้นถัวเฉลี่ย ไม่ใช่หุ้นสิ้นปี
สมมติอีกกรณีที่กำไรทั้งปีเท่าเดิม 100 ล้านดอลลาร์ มีหุ้น 100 ล้านหุ้นในครึ่งปีแรก แล้วเหลือ 90 ล้านหุ้นในครึ่งปีหลัง โดยสมมติระยะเวลาเท่ากันและไม่มีการเปลี่ยนแปลงอื่น จำนวนหุ้นถัวเฉลี่ยแบบง่ายจะเป็น (100 × 0.5) + (90 × 0.5) = 95 ล้านหุ้น จึงได้ EPS ประมาณ 100 ÷ 95 = 1.05 ดอลลาร์ต่อหุ้น ไม่ใช่ 1.11 ดอลลาร์
ในรายงานจริงยังต้องดูหุ้นถัวเฉลี่ยแบบ diluted ซึ่งอาจรวมผลของตราสารที่ทำให้จำนวนหุ้นเพิ่มขึ้นได้ เช่น สิทธิซื้อหุ้นหรือรางวัลหุ้นตามเงื่อนไข การคำนวณ diluted EPS มีข้อกำหนดเพิ่มเติม ไม่ใช่เพียงเอาหุ้นที่อาจออกทั้งหมดมาบวกตรง ๆ ดูตัวอย่างการแยก Basic และ Diluted EPS ใน หมายเหตุประกอบงบที่ยื่นต่อ SEC
อ่านรายงานจริงอย่างไรไม่ให้หลงกับ EPS ที่สูงขึ้น
ลองเปลี่ยนกำไรพร้อมจำนวนหุ้น: สมมติปีแรกกำไร 100 ล้านดอลลาร์และหุ้นถัวเฉลี่ย 100 ล้านหุ้น ปีถัดมากำไรลดเหลือ 95 ล้านดอลลาร์ แต่หุ้นถัวเฉลี่ยลดเหลือ 90 ล้านหุ้น จะได้ EPS 95 ÷ 90 ≈ 1.0556 ดอลลาร์ หรือโตประมาณ 5.56% จากฐาน 1 ดอลลาร์ แม้กำไรรวมลด 5% คำนวณจากค่าที่ยังไม่ปัดและแสดงเปอร์เซ็นต์สองตำแหน่ง ตัวอย่างนี้ไม่ได้กำหนดสาเหตุกำไรลด จึงยังใช้กล่าวว่าการซื้อคืนคุ้มหรือไม่คุ้มไม่ได้
- เริ่มที่กำไรสุทธิ: เปรียบเทียบรายได้ อัตรากำไร และกำไรสุทธิกับงวดก่อน อย่าดู EPS แยกตัวเดียว
- ดูหุ้นถัวเฉลี่ย: หา weighted-average shares outstanding สำหรับ basic และ diluted ในหมายเหตุประกอบงบ
- ดูการซื้อคืน: ตรวจจำนวนหุ้น ราคาซื้อเฉลี่ย และเงินสดที่ใช้จากส่วน repurchases หรือรายการซื้อหุ้นคืนในงบกระแสเงินสด/หมายเหตุที่เกี่ยวข้อง
- ดูแหล่งเงิน: ซื้อคืนด้วยเงินสดที่เหลือจากธุรกิจหรือใช้หนี้เพิ่ม? ตรวจหนี้สิน ดอกเบี้ย และเงินสดคงเหลือประกอบ
- ถามว่าผลตอบแทนคุ้มไหม: EPS สูงขึ้นทางคณิตศาสตร์ไม่ได้ยืนยันว่าราคาที่บริษัทซื้อหุ้นคืนเหมาะสม
เมื่อเทียบข้ามบริษัท ควรดูว่ามีการออกหุ้นให้พนักงานหรือออกหุ้นเพิ่มทุนพร้อมกันหรือไม่ เพราะอาจหักล้างจำนวนหุ้นที่ซื้อคืน และต้องตรวจช่วงเวลาของข้อมูลให้ตรงกัน
ข้อจำกัด: EPS โตไม่ได้แปลว่ามูลค่าบริษัทโตเท่ากัน
การซื้อหุ้นคืนอาจคืนทุนให้ผู้ถือหุ้นที่ขายและลดจำนวนหุ้นคงค้าง ขณะเดียวกัน เงินสดที่จ่ายไปก็ทำให้สินทรัพย์บริษัทลดลง หากกู้มาซื้อคืน อาจมีต้นทุนดอกเบี้ยและความเสี่ยงเพิ่ม ส่วนราคาหุ้นในตลาดยังขึ้นกับความคาดหวัง ความเสี่ยง และปัจจัยอื่น จึงไม่ได้เปลี่ยนตาม EPS ในสัดส่วนเดียวกันเสมอไป
การเปรียบเทียบกำไรต่อหุ้นข้ามปีควรดูรายการพิเศษ นโยบายบัญชี และจำนวนหุ้น diluted ด้วย ข้อมูลที่ประกาศอนุมัติแผนซื้อคืนก็ไม่ได้แปลว่าบริษัทซื้อครบแล้ว ให้ดูรายการซื้อคืนที่เกิดขึ้นจริง
ก่อนเชื่อว่า EPS โต ให้แยกผลธุรกิจออกจากผลจำนวนหุ้น
ก่อนประเมิน EPS ที่โตขึ้น ให้ตรวจว่ากำไรรวมโตหรือไม่ หุ้นถัวเฉลี่ยลดลงเท่าไร และบริษัทหาเงินจากไหนมาซื้อคืน คำตอบเหล่านี้ช่วยแยกผลจากการดำเนินธุรกิจออกจากผลของจำนวนหุ้นในตัวหาร บทความนี้ให้ความรู้ทั่วไป ไม่ใช่คำแนะนำซื้อหรือขายหุ้น
แหล่งข้อมูล
- IFRS Foundation: IAS 33 Earnings per Share
- SEC EDGAR: Capital Stock and Earnings Per Share (Tables), fiscal year ended February 1, 2025
เพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำลงทุนเฉพาะบุคคล ตัวเลขบริษัท A เป็นตัวอย่างสมมติทั้งหมด โดยสมมติให้กำไรและปัจจัยอื่นคงที่