Asset Allocation คืออะไร มือใหม่ควรแบ่งเงินลงทุนอย่างไร
Asset Allocation ไม่ได้เริ่มจากคำถามว่า “หุ้นตัวไหนจะขึ้น” แต่เริ่มจากคำถามที่ใกล้ตัวกว่า: เงินก้อนนี้มีไว้ทำอะไร ต้องใช้เมื่อไร และเรารับความผันผวนได้จริงแค่ไหน
Asset Allocation คือการแบ่งเงินตามหน้าที่
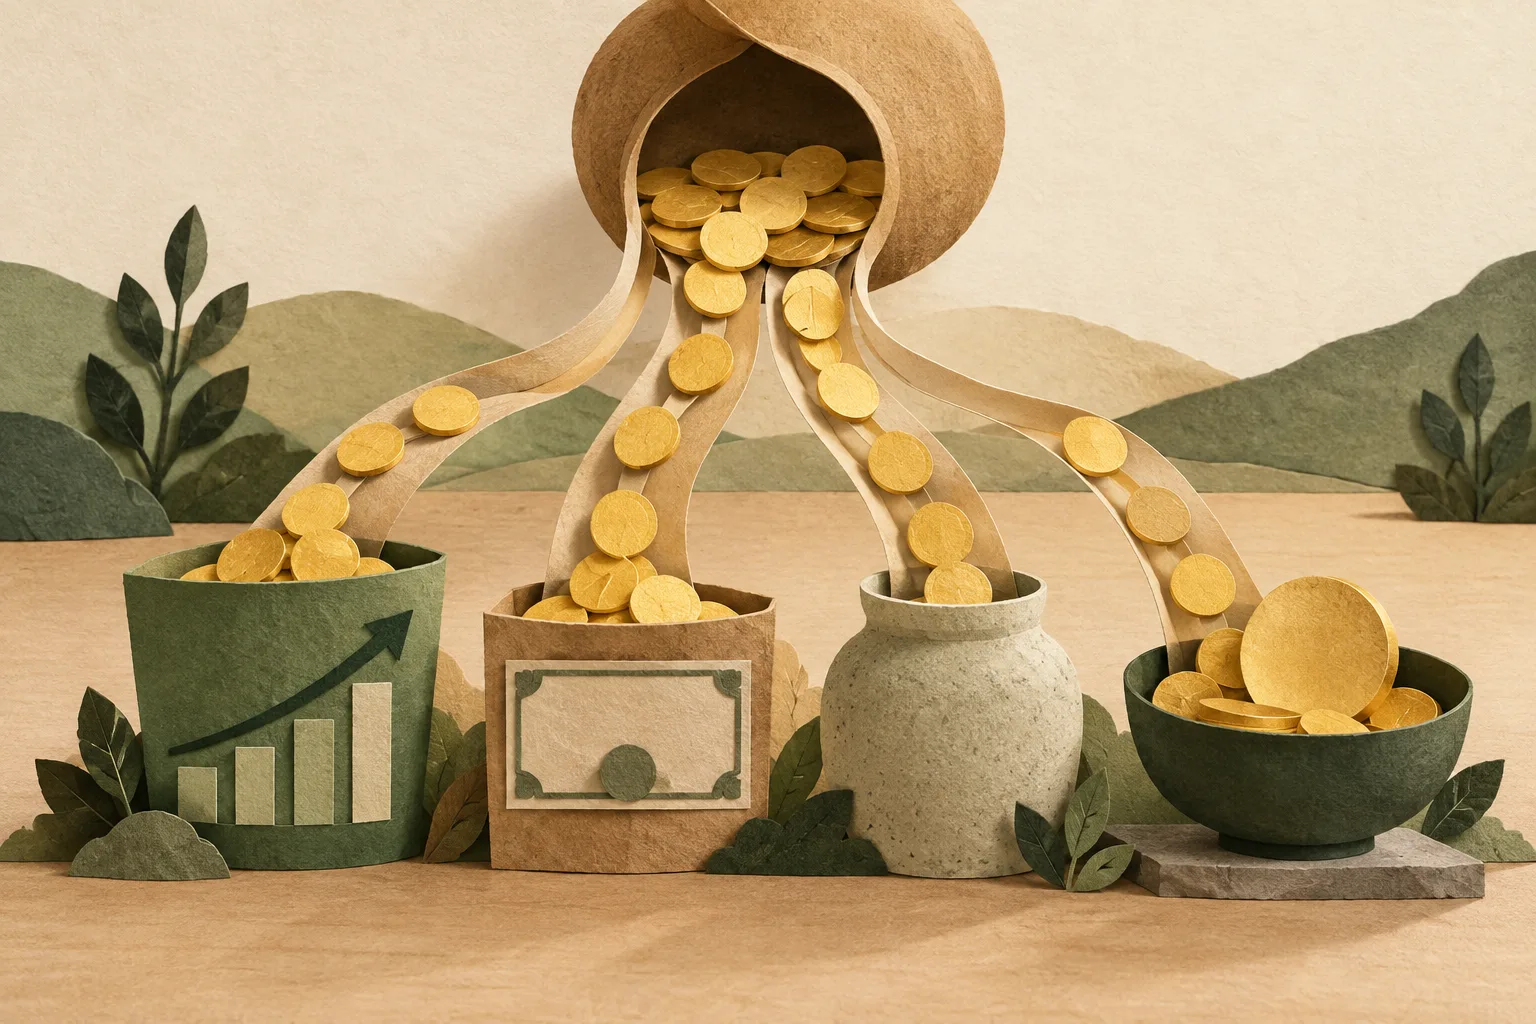
Asset Allocation คือการกำหนดว่าเงินลงทุนทั้งหมดจะอยู่ในสินทรัพย์แต่ละประเภทกี่เปอร์เซ็นต์ เช่น หุ้น 60% ตราสารหนี้ 30% และเงินสด 10% เป้าหมายไม่ใช่การทายว่าสินทรัพย์ใดจะชนะในปีหน้า แต่คือการสร้างพอร์ตที่มีโอกาสพาเราไปถึงเป้าหมายโดยไม่เสี่ยงเกินกว่าที่ชีวิตรับได้
แนวคิดนี้ต่างจาก Diversification เล็กน้อย Asset Allocation คือการแบ่งระหว่าง “ประเภทสินทรัพย์” ส่วน Diversification คือการกระจายภายในแต่ละประเภท ตัวอย่างเช่น การแบ่งเงินบางส่วนไว้ในหุ้นคือ Asset Allocation แต่การไม่ใส่เงินฝั่งหุ้นทั้งหมดไว้ในบริษัทเดียวคือ Diversification
เริ่มจากเป้าหมาย ไม่ใช่สูตรตามอายุ
สูตรอย่าง “100 ลบอายุเท่ากับสัดส่วนหุ้น” อาจช่วยเปิดบทสนทนา แต่ยังไม่รู้ว่าเงินนี้มีไว้ทำอะไร คนอายุเท่ากันอาจมีรายได้ ความมั่นคง ภาระครอบครัว หนี้ และเวลาที่ต้องใช้เงินต่างกันมาก จึงไม่ควรใช้สูตรเดียวตัดสินทั้งพอร์ต
ก่อนกำหนดสัดส่วน ลองตอบคำถามสามข้อนี้:
- เงินมีเป้าหมายอะไร: เงินดาวน์บ้านใน 3 ปี กับเงินเกษียณในอีก 25 ปีรับความผันผวนได้ไม่เท่ากัน
- ต้องใช้เงินเมื่อไร: ยิ่งใกล้วันใช้เงิน ยิ่งต้องระวังสินทรัพย์ที่ราคาอาจลดแรงในเวลาสั้น
- ถ้าพอร์ตลดลงจะทำอย่างไร: ความเสี่ยงที่ตอบในแบบประเมิน กับความรู้สึกเมื่อเห็นพอร์ตติดลบจริงอาจไม่เหมือนกัน
เงินสำรองฉุกเฉินและเงินที่ต้องใช้เร็วควรแยกออกมาก่อน เพราะหากต้องขายสินทรัพย์ระหว่างตลาดลง แผนระยะยาวอาจเสียหายจากเหตุที่ไม่ได้เกี่ยวกับคุณภาพการลงทุนเลย
สินทรัพย์แต่ละกลุ่มทำหน้าที่อะไร
เงินสดและเงินฝาก ช่วยรักษาสภาพคล่องและลดโอกาสต้องขายสินทรัพย์ในเวลาที่ไม่เหมาะ แต่กำลังซื้ออาจลดลงเมื่อผลตอบแทนตามเงินเฟ้อไม่ทัน
ตราสารหนี้ มักใช้ลดความผันผวนและสร้างกระแสรายรับ แต่ยังมีความเสี่ยงจากดอกเบี้ย เครดิต และสภาพคล่อง ไม่ได้ปลอดภัยเท่ากันทุกตราสาร
หุ้นและ ETF หุ้น มีโอกาสเติบโตในระยะยาว แต่ราคาอาจลดลงมากและใช้เวลาฟื้นนาน การถือ ETF หลายกองก็ยังซ้ำกันได้หากกองเหล่านั้นถือบริษัทหรืออุตสาหกรรมใกล้เคียงกัน
ทองคำ อสังหาริมทรัพย์ หรือ Crypto อาจตอบสนองต่อเศรษฐกิจต่างจากหุ้นและตราสารหนี้ แต่แต่ละอย่างมีความเสี่ยงเฉพาะตัว จึงไม่ควรเพิ่มเพียงเพราะราคากำลังเป็นข่าว
วิธีจัดสรรเงินลงทุนทีละขั้น
- แยกเงินตามเป้าหมาย อย่านำเงินทุกก้อนมารวมเป็นพอร์ตเดียว หากกำหนดเวลาใช้เงินไม่เหมือนกัน
- กำหนดกรอบสินทรัพย์ เลือกเฉพาะประเภทที่เข้าใจบทบาท ความเสี่ยง และค่าใช้จ่าย
- ตั้งสัดส่วนเป้าหมาย ให้รวมกันเป็น 100% และเขียนเหตุผลสั้น ๆ ว่าแต่ละส่วนมีไว้ทำอะไร
- แปลงเปอร์เซ็นต์เป็นจำนวนเงิน เพื่อดูว่าแผนทำได้จริงหรือมีสินทรัพย์บางส่วนใหญ่เกินไป
ตัวอย่างแบ่งเงินลงทุน 10,000 ดอลลาร์
สมมติว่านักลงทุนคนหนึ่งแยกเงินสำรองฉุกเฉินไว้แล้ว เงินก้อนนี้เป็นเงินระยะยาว และต้องการให้พอร์ตเติบโตแต่ยังมีส่วนช่วยลดแรงเหวี่ยง ตัวอย่างเพื่อการศึกษาอาจเริ่มจาก:
- ETF หุ้นตลาดกว้าง 50% = 5,000 ดอลลาร์
- ตราสารหนี้ 25% = 2,500 ดอลลาร์
- หุ้นรายตัวที่ศึกษาเอง 15% = 1,500 ดอลลาร์
- เงินสดรอลงทุน 10% = 1,000 ดอลลาร์
ตัวเลขนี้ไม่ใช่พอร์ตแนะนำ จุดสำคัญคือการมองเห็นหน้าที่ของแต่ละส่วน ถ้าหุ้นรายตัวลดลงครึ่งหนึ่ง นักลงทุนคนนี้ยังรับแผนต่อได้หรือไม่ ถ้าต้องใช้เงินเร็วกว่าที่คิด ส่วนใดถอนออกได้โดยไม่รบกวนเป้าหมายหลัก คำถามเหล่านี้มีประโยชน์กว่าการเลือกเปอร์เซ็นต์เพราะดูสวย
ลองเปลี่ยนจำนวนเงินและสัดส่วนด้วย เครื่องมือจัดสรรเงินลงทุน ระบบจะแสดงจำนวนเงินต่อสินทรัพย์ เงินที่ยังไม่ได้จัดสรร และเตือนเมื่อสัดส่วนรวมเกิน 100%
สัดส่วนเป้าหมายไม่เท่ากับสัดส่วนจริงตลอดไป
เมื่อสินทรัพย์ขึ้นลงไม่พร้อมกัน น้ำหนักในพอร์ตจะค่อย ๆ เปลี่ยน เช่น ตั้งหุ้นไว้ 60% แต่หลังตลาดหุ้นขึ้น สัดส่วนอาจกลายเป็น 70% ทำให้พอร์ตเสี่ยงกว่าที่ตั้งใจ การ Rebalance คือการนำสัดส่วนกลับมาใกล้แผนเดิม
วิธีที่กระทบพอร์ตน้อยคือใช้เงินลงทุนรอบใหม่เติมสินทรัพย์ที่ต่ำกว่าเป้าหมายก่อน หากยังไม่พอจึงค่อยพิจารณาซื้อขาย โดยคำนึงถึงค่าธรรมเนียม ภาษี และเงื่อนไขของบัญชี ไม่จำเป็นต้องปรับทุกครั้งที่ตัวเลขขยับเล็กน้อย
ข้อผิดพลาดที่พบบ่อย
- แบ่งตามชื่อกองทุนแทนสินทรัพย์ข้างใน: ETF สามกองอาจถือหุ้นกลุ่มเทคโนโลยีชุดเดียวกันจำนวนมาก
- ใช้ผลตอบแทนล่าสุดกำหนดน้ำหนัก: การเพิ่มสัดส่วนเพราะสินทรัพย์เพิ่งขึ้นแรงอาจทำให้ซื้อหลังราคาปรับขึ้นแล้ว
- ตั้งพอร์ตที่ถือไม่ไหว: พอร์ตที่ดูให้ผลตอบแทนดีบนกระดาษไม่มีประโยชน์ หากความผันผวนทำให้ขายทิ้งกลางทาง
- ลืมค่าเงินและต้นทุน: การลงทุนต่างประเทศยังมีค่าธรรมเนียม ภาษี และความเปลี่ยนแปลงของอัตราแลกเปลี่ยน
สรุป: พอร์ตที่ดีต้องอธิบายเหตุผลได้
การจัดสรรสินทรัพย์ไม่มีเปอร์เซ็นต์สากลที่เหมาะกับทุกคน จุดเริ่มที่ดีคือแยกเงินตามเป้าหมาย กำหนดหน้าที่ของสินทรัพย์ ตั้งสัดส่วนที่รวมกันเป็น 100% และทบทวนเมื่อเวลา ฐานะการเงิน หรือความสามารถรับความเสี่ยงเปลี่ยน ไม่ใช่เปลี่ยนตามข่าวทุกวัน