
กฎ 50/30/20 คืออะไร และเหมาะกับใครบ้าง
กฎ 50/30/20 เป็นจุดเริ่มต้นของการทำงบประมาณ โดยแบ่งรายได้สุทธิเป็นสามส่วน: 50% สำหรับสิ่งจำเป็น 30% สำหรับความต้องการ และ 20% สำหรับออม ลงทุน หรือเร่งลดหนี้
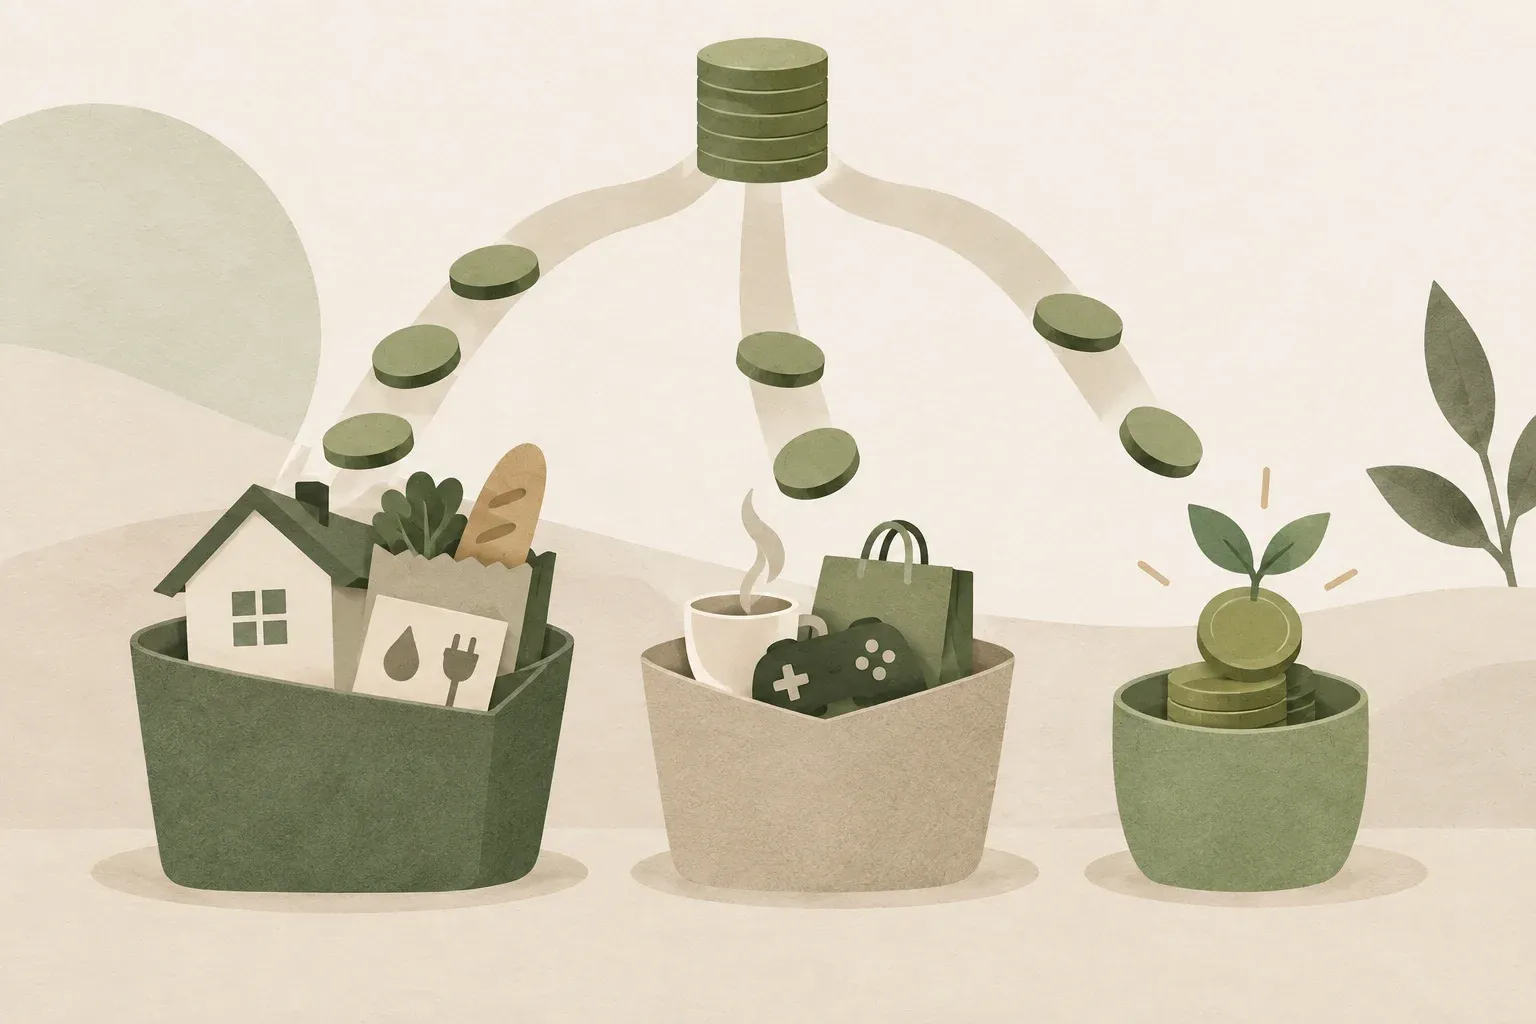
50%: ค่าใช้จ่ายจำเป็น
คือค่าใช้จ่ายที่ต้องจ่ายเพื่อใช้ชีวิตและทำงาน เช่น ที่อยู่อาศัย อาหารพื้นฐาน ค่าน้ำไฟ การเดินทาง ค่ารักษา เบี้ยประกันที่จำเป็น และค่างวดขั้นต่ำ เส้นแบ่งอาจต่างกันตามชีวิต เช่น รถอาจเป็นสิ่งจำเป็นสำหรับคนที่ต้องเดินทางทำงาน แต่ไม่จำเป็นสำหรับอีกคน
30%: ความต้องการและคุณภาพชีวิต
รวมค่าใช้จ่ายที่หยุดหรือลดได้ เช่น ร้านอาหารนอกบ้าน สมาชิกบริการบันเทิง ท่องเที่ยว งานอดิเรก หรือการซื้อของที่ไม่เร่งด่วน เมื่อเงินตึง รายจ่ายหมวดนี้มักเป็นส่วนที่ลดได้ก่อน การใช้เงินเพื่อความต้องการจึงควรพิจารณาตามงบที่มี
20%: ออม ลงทุน และลดหนี้เพิ่ม
ใช้สร้าง เงินสำรองฉุกเฉิน ออมตามเป้าหมาย ลงทุนระยะยาว หรือจ่ายหนี้เกินยอดขั้นต่ำ หากมีหนี้ดอกเบี้ยสูง การนำส่วนนี้ไปลดหนี้อาจสำคัญกว่าการเร่งลงทุน เพราะดอกเบี้ยหนี้เป็นต้นทุนที่เกิดขึ้นแน่นอน ขณะที่ผลตอบแทนจากการลงทุนไม่แน่นอน
ตัวอย่างเมื่อรายได้สุทธิ 30,000 บาท
สูตรเริ่มต้นจะแบ่งเป็นค่าใช้จ่ายจำเป็นไม่เกิน 15,000 บาท ความต้องการ 9,000 บาท และออมหรือลดหนี้ 6,000 บาท ใช้ตัวเลขนี้ดูสมดุลของรายจ่ายกับเงินออม แล้วปรับให้เข้ากับแต่ละเดือนโดยไม่ต้องยึดสัดส่วนให้ตรงทุกครั้ง
ถ้าค่าใช้จ่ายจำเป็นเกิน 50% ทำอย่างไร
อย่าฝืนจัดหมวดเพื่อให้ตัวเลขดูดี ให้บันทึกตามจริงก่อน แล้วมองหารายการที่เปลี่ยนได้ในระยะสั้นและระยะยาว เช่น ต่อรองค่าบริการ ลดค่าเดินทาง หรือปรับที่อยู่อาศัยเมื่อถึงจังหวะ หากค่าใช้จ่ายจำเป็นยังสูง อาจปรับเป็นสัดส่วน 70/20/10 ชั่วคราวแล้วทบทวนตามรายจ่ายจริง
รายได้ต่ำหรือค่าครองชีพสูงอาจทำให้หมวดจำเป็นกินสัดส่วนมาก สูตรนี้จึงไม่ควรถูกใช้ตัดสินว่าคนใด “บริหารเงินไม่ดี” เพราะข้อจำกัดของแต่ละคนไม่เหมือนกัน
ตัวอย่างปรับงบอีกกรณีหนึ่ง: รายได้สุทธิ 30,000 บาท แต่รายจ่ายจำเป็นจริงเป็น 17,000 บาท ซึ่งรวมขั้นต่ำหนี้ 2,000 บาทแล้ว หากยังคงความต้องการ 9,000 บาทและส่วนออมหรือลดหนี้เพิ่ม 6,000 บาท ยอดรวมจะเป็น 32,000 บาท เกินรายได้ 2,000 บาท สมมติลดความต้องการเหลือ 7,000 บาท จะได้งบดังนี้ ไม่ใช่สัดส่วนที่ทุกคนต้องใช้
| หมวด | จำนวนเงิน (บาทต่อเดือน) | สัดส่วนของรายได้สุทธิ |
|---|---|---|
| จำเป็น รวมขั้นต่ำหนี้แล้ว | 17,000 | 56.67% |
| ความต้องการที่ลดเหลือ | 7,000 | 23.33% |
| ออมและจ่ายหนี้เกินขั้นต่ำ | 6,000 | 20.00% |
| รวมงบต่อเดือน | 30,000 | 100.00% |
ในส่วน 6,000 บาท อาจแยกเป็นออม 4,000 บาทและจ่ายหนี้เพิ่ม 2,000 บาท ขั้นต่ำหนี้อยู่ใน 17,000 บาทแล้วจึงไม่บวกซ้ำ สัดส่วน 56.67% และ 23.33% ปัดแสดงสองตำแหน่ง เป้าหมายของตัวอย่างคือให้งบรวมไม่เกินรายได้และแยกหน้าที่ของเงินชัดเจน ไม่ใช่ลดรายจ่ายจำเป็นหรือหยุดชำระขั้นต่ำเพื่อบังคับให้ได้ 50%
กฎนี้เหมาะกับใคร
เหมาะกับผู้ที่เพิ่งเริ่มบันทึกรายจ่ายและต้องการกรอบง่าย ๆ เพื่อเห็นภาพรวม ส่วนผู้มีรายได้ไม่สม่ำเสมอ ภาระหนี้สูง ค่าใช้จ่ายรักษาพยาบาล หรือเป้าหมายเร่งด่วน ควรใช้งบประมาณที่ละเอียดและปรับสัดส่วนตามกระแสเงินสดจริง
เริ่มใช้ใน 3 ขั้นตอน
เริ่มจากรายได้สุทธิที่ได้รับจริง แล้วจัดหมวดรายจ่ายย้อนหลังอย่างน้อยหนึ่งเดือน ตั้งโอนเงินออมอัตโนมัติในวันที่รายได้เข้า และทบทวนงบทุกเดือน ดูแนวโน้มต่อเนื่องโดยไม่ต้องทำให้ทุกเดือนตรงสูตรพอดี
แหล่งข้อมูล
- ตลาดหลักทรัพย์แห่งประเทศไทย: ออมเงินแบบไหนดี ทำอย่างไรให้สนุก
- ธนาคารแห่งประเทศไทย: สร้างพฤติกรรมทางการเงินที่ดี
บทความนี้ให้ความรู้ทั่วไป สัดส่วนที่เหมาะสมขึ้นอยู่กับรายได้ ภาระ และเป้าหมายของแต่ละคน