
ประเมินมูลค่าหุ้น: FCF เทียบกับ EPS และ P/E
FCF มองเงินสดที่ธุรกิจสร้างได้ ส่วน EPS และ P/E มองกำไรต่อหุ้นและราคาที่ตลาดอาจยอมจ่าย ทั้งสองวิธีตอบคำถามคนละมุม และพลาดได้เมื่อสมมติฐานสวยเกินจริง
ราคา มูลค่า และตัวเลขในงบไม่ใช่สิ่งเดียวกัน
ราคาหุ้นคือสิ่งที่ตลาดซื้อขายกันในขณะหนึ่ง มูลค่าที่ประเมินได้คือผลของแบบจำลองและสมมติฐาน ส่วน FCF หรือ EPS เป็นข้อมูลที่เราใช้สร้างแบบจำลองนั้น การคำนวณได้เลขละเอียดถึงสองตำแหน่งไม่ได้ทำให้สมมติฐานแม่นขึ้น
สองแท็บ FCF ต่อหุ้นและ EPS/P/E ของ KrobClick ใช้แบบจำลองย่อเพื่อการเรียนรู้: คาดการณ์ตัวเลขต่อหุ้นไป 5 ปี ประเมินราคาในอนาคต แล้วคิดลดกลับด้วย ผลตอบแทนที่ต้องการ ส่วนแท็บ Reverse DCF ใช้กระแสเงินสดรายปีและมูลค่าปลายงวดเพื่อย้อนหาอัตราเติบโตที่อธิบายราคาปัจจุบัน ทั้งสามแท็บจึงไม่ได้ใช้สูตรเดียวกัน และยังไม่ใช่การประเมินกิจการแบบเต็มที่ปรับโครงสร้างเงินทุน หนี้ และสินทรัพย์อื่นครบทุกส่วน
วิธี FCF: เริ่มจากกระแสเงินสดอิสระ
Free Cash Flow คือเงินสดที่เหลือหลังธุรกิจสร้างเงินจากการดำเนินงานและลงทุนเพื่อรักษาหรือขยายกิจการ อย่างไรก็ตาม FCF มีหลายฐาน โดยเฉพาะ FCFF ซึ่งเป็นกระแสเงินสดของกิจการก่อนจัดสรรให้เจ้าหนี้และผู้ถือหุ้น กับ FCFE ซึ่งเป็นกระแสเงินสดของผู้ถือหุ้น ก่อนใช้ตัวเลข FCF ต่อหุ้นจึงต้องตรวจให้ชัดว่าแหล่งข้อมูลใช้นิยามใดและคำนวณสม่ำเสมอหรือไม่
ในแบบจำลองย่อของเว็บไซต์นี้ เรานำ FCF ต่อหุ้นปัจจุบันไปเติบโตตามอัตราที่คาด จากนั้นหารด้วย FCF Yield เป้าหมายเพื่อหามูลค่าในอนาคต วิธีนี้เป็นการประมาณอย่างง่าย ไม่ใช่การทำ DCF แบบเต็มรูปแบบ
ตัวอย่าง: FCF ต่อหุ้น 5 ดอลลาร์ เติบโต 10% ต่อปีเป็นเวลา 5 ปี จะกลายเป็นประมาณ 8.05 ดอลลาร์ หากใช้ FCF Yield เป้าหมาย 5% ราคาในอนาคตตามสมมติฐานคือ 8.05 ÷ 0.05 หรือประมาณ 161 ดอลลาร์
วิธีนี้มีประโยชน์กับธุรกิจที่สร้างเงินสดสม่ำเสมอและนิยาม FCF ได้มีความหมาย แต่ต้องระวังเงินทุนหมุนเวียนที่แกว่ง รายจ่ายลงทุนที่เลื่อนได้ การซื้อกิจการ และค่าตอบแทนเป็นหุ้น ธุรกิจเติบโตเร็วอาจมี FCF ต่ำเพราะลงทุนหนัก ไม่ได้แปลว่าไม่มีมูลค่าเสมอไป
วิธี EPS และ P/E: เริ่มจากกำไรและตัวคูณ
วิธีนี้ประมาณ EPS ในอนาคต แล้วคูณด้วย P/E ที่คาดว่าตลาดจะให้ ตัวอย่างชุดเดียวกัน: EPS 5 ดอลลาร์ เติบโต 10% ต่อปีเป็นเวลา 5 ปีจะเป็นประมาณ 8.05 ดอลลาร์ หากใช้ P/E เป้าหมาย 20 เท่า ราคาในอนาคตจะอยู่ราว 161 ดอลลาร์
ข้อดีคือเข้าใจง่ายและเปรียบเทียบกับประวัติหรือบริษัทใกล้เคียงได้ แต่ EPS อาจต่างจากเงินสดจริงเพราะรายการบัญชี ค่าเสื่อมราคา สำรอง และรายการพิเศษ ส่วน P/E เป้าหมายเปลี่ยนได้มากตามดอกเบี้ย คุณภาพธุรกิจ และความคาดหวังของตลาด
ทำไมสองวิธีให้เลขเดียวกันได้ แต่ไม่ได้ยืนยันว่าถูก
ในตัวอย่าง FCF Yield 5% เทียบเชิงคณิตศาสตร์กับตัวคูณ 20 เท่า จึงให้ปลายทางใกล้กัน เมื่อสมมติให้ FCF และ EPS เริ่มต้นและเติบโตเท่ากัน แต่โลกจริงกำไรกับเงินสดมักไม่เดินพร้อมกัน และบริษัทหนึ่งอาจสมควรได้ P/E ที่ต่างจากค่ากลับของ FCF Yield
การที่สองแบบจำลองให้ผลใกล้กันเป็นเพียงสัญญาณให้ตรวจต่อ ไม่ใช่หลักฐานว่ามูลค่านั้นจริง ควรถามว่าสมมติฐานทั้งสองแอบพึ่งเรื่องเดียวกันหรือไม่ เช่น ต่างก็ใช้การเติบโต 10% ที่มาจากประมาณการเดียวกัน
เมื่อไรควรประเมินมูลค่าด้วย FCF หรือ P/E
ลองคง FCF ปีที่ห้าไว้ที่ 5 × 1.10^5 = 8.05255 ดอลลาร์ต่อหุ้น แล้วเปลี่ยนเฉพาะ FCF Yield เป้าหมายเป็น 4%, 5% และ 6% ราคาในอนาคตจะเป็นประมาณ 201.31, 161.05 และ 134.21 ดอลลาร์ตามลำดับ โดยคำนวณจากค่าที่ยังไม่ปัดแล้วแสดงสองตำแหน่ง ตัวเลขทั้งสามยังไม่ได้คิดลดกลับปัจจุบัน การเปลี่ยน Yield เป้าหมายไม่ใช่การเปลี่ยนอัตราเติบโตหรือผลตอบแทนที่ต้องการ และไม่มีกรณีใดยืนยันราคาซื้อขายจริงในอนาคต
- FCF: เหมาะศึกษาเมื่อธุรกิจสร้างเงินสดพอคาดการณ์ได้ และรายจ่ายลงทุนสะท้อนเศรษฐกิจของกิจการอย่างสมเหตุสมผล
- EPS และ P/E: ใช้ง่ายกับธุรกิจที่มีกำไรเป็นบวกและมีบริษัทเทียบเคียง แต่ต้องแยกกำไรปกติออกจากรายการครั้งเดียว
- ใช้ทั้งสอง: ช่วยเปิดคำถามว่าเหตุใดกำไรกับเงินสดต่างกัน มากกว่าจะเฉลี่ยสองราคาแล้วถือว่าแม่น
บางธุรกิจ เช่น สถาบันการเงิน ธุรกิจวัฏจักร หรือกิจการขาดทุน อาจต้องใช้ตัวชี้วัดและแบบจำลองอื่น การฝืนสูตรเดียวกับทุกบริษัททำให้ตัวเลขดูเป็นระบบแต่ไม่สะท้อนธุรกิจ
ใช้ Reverse DCF ถามว่าราคาปัจจุบันต้องอาศัยการเติบโตเท่าไร
FCF Yield และ P/E เริ่มจากสมมติฐานเพื่อคำนวณราคา ส่วน Reverse DCF เริ่มจากราคาปัจจุบัน แล้วหาอัตราเติบโตของ FCF ที่ทำให้มูลค่าปัจจุบันของเงินสดรายปีกับ Terminal Value รวมกันเท่าราคานั้น ภายใต้ Discount Rate และการเติบโตระยะยาวที่เลือก ผลจึงเป็นความคาดหวังที่แบบจำลองตีความได้ ไม่ใช่คำพยากรณ์ว่าบริษัทจะโตตามนั้น
- เปิด เครื่องมือประเมินมูลค่าหุ้น เลือกแท็บ “Reverse DCF” และตรวจหน่วยเงินของราคากับ FCF ต่อหุ้นให้ตรงกัน
- กรอกราคาหุ้นปัจจุบันและ FCF ต่อหุ้นปัจจุบัน ทั้งสองช่องต้องมากกว่า 0 ไม่ใช้กำไรรวมทั้งบริษัทแทน FCF ต่อหุ้น
- เลือกระยะเวลาคาดการณ์เป็นจำนวนเต็ม หน้าเครื่องมือรับ 1–10 ปี กรอก Discount Rate และ Terminal Growth เป็นเปอร์เซ็นต์ต่อปี
- ให้ Discount Rate สูงกว่า Terminal Growth เสมอ เครื่องมือไม่คำนวณเมื่อสองค่านี้เท่ากันหรือ Discount Rate ต่ำกว่า
- อ่านอัตราเติบโตที่คำนวณได้ มูลค่าที่คำนวณย้อนกลับ สัดส่วนจาก Terminal Value และตาราง FCF รายปี ผลอัปเดตตามค่าที่กรอกโดยไม่ต้องกดปุ่มคำนวณ
ตัวอย่างสมมติเพื่อตรวจวิธีใช้: ราคาหุ้น 100 ดอลลาร์ FCF ต่อหุ้น 5 ดอลลาร์ ระยะเวลา 5 ปี Discount Rate 10% และ Terminal Growth 3% ให้จดอัตราเติบโตและสัดส่วน Terminal Value ที่เครื่องมือแสดง แล้วเปลี่ยน Discount Rate เป็น 12% โดยคงช่องอื่นเดิม อัตราเติบโตที่ต้องใช้เพื่ออธิบายราคาเดิมควรสูงขึ้น ลองย้อนกลับเป็น 10% แล้วตรวจว่าผลกลับเท่าเดิม ตัวเลขชุดนี้ใช้ฝึกเปรียบเทียบ ไม่ใช่สมมติฐานแนะนำสำหรับหุ้นจริง
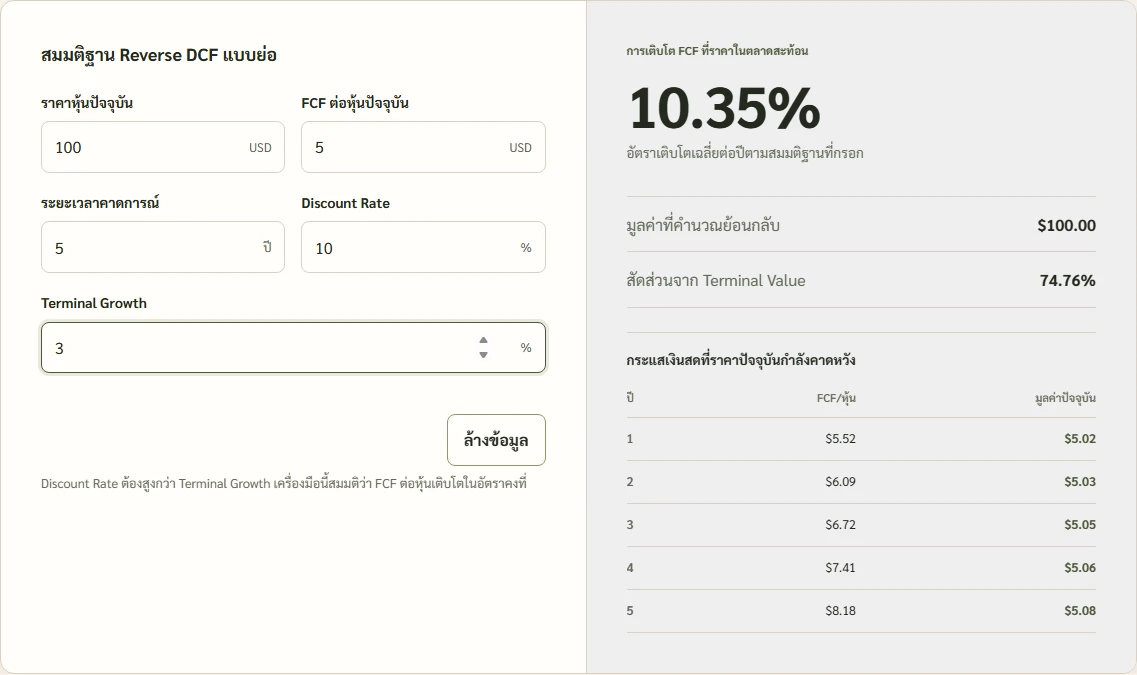
Terminal Value คือมูลค่ากระแสเงินสดหลังช่วงคาดการณ์ ไม่ใช่เงินสดที่จะได้รับทันที เมื่อสัดส่วนนี้สูง มูลค่าจะพึ่งสมมติฐานปลายทางมาก ควรลองเปลี่ยน Discount Rate และ Terminal Growth ทีละค่าเพื่อดูความไว ตาม คำอธิบาย Terminal Value ของ Aswath Damodaran ที่ NYU Stern ไม่ควรเลือกอัตราเติบโตระยะยาวเพียงเพื่อให้ผลออกมาตรงราคาที่อยากได้
โค้ดค้นหาอัตราเติบโตในช่วง −99% ถึง 300% หากไม่พบจะขึ้นข้อผิดพลาด ไม่ควรตีความว่าเป็นมูลค่าศูนย์ หรือปรับข้อมูลโดยไม่มีเหตุผลเพื่อให้ผ่าน อีกทั้ง FCF ที่ติดลบหรือการเพิ่มทุนในอนาคตต้องใช้การวิเคราะห์เพิ่มเติม เครื่องมือนี้ไม่ได้ประมาณจำนวนหุ้น หนี้ หรือเงินสดส่วนเกินให้อัตโนมัติ
ทดสอบสมมติฐานก่อนเชื่อราคาเหมาะสม
- ใช้ค่าเฉลี่ยหลายปีและอ่านสาเหตุของปีผิดปกติ
- ทำอย่างน้อยสามกรณี: ระมัดระวัง ฐาน และเชิงบวก ไม่ใช้สมมติฐานเพียงชุดเดียว
- ลดอัตราเติบโตหรือปรับตัวคูณเพื่อดูว่ามูลค่าไวต่ออะไรที่สุด
- คิดลดด้วยผลตอบแทนที่ต้องการซึ่งสอดคล้องกับความเสี่ยง
- เผื่อ Margin of Safety สำหรับสิ่งที่แบบจำลองมองไม่เห็น
หากมูลค่าที่ประเมินเปลี่ยนมากเมื่อปรับสมมติฐานการเติบโตเพียงเล็กน้อย แสดงว่าแบบจำลองไวต่อสมมติฐานสูง ยังใช้ยืนยันว่าเป็นโอกาสลงทุนที่ประเมินได้แม่นยำไม่ได้
แหล่งข้อมูล
- ตลาดหลักทรัพย์แห่งประเทศไทย: สรุปสูตรและเทคนิคคำนวณ วิชาการวิเคราะห์การลงทุนในตราสารทุน
- ตลาดหลักทรัพย์แห่งประเทศไทย: การวิเคราะห์หลักทรัพย์โดยใช้ปัจจัยพื้นฐาน
- NYU Stern / Aswath Damodaran: Estimating Terminal Value
- KrobClick: เครื่องมือประเมินมูลค่าหุ้นและ Reverse DCF
ตัวอย่างเป็นแบบจำลองอย่างง่ายเพื่อการศึกษา ไม่ใช่คำแนะนำซื้อขายหรือรายงานมูลค่าหุ้นใด ข้อมูลจริงอาจมีรายการปรับปรุง ภาษี หนี้ และความเสี่ยงอื่นที่ไม่ได้อยู่ในสูตรนี้ เพิ่มขั้นตอนเครื่องมือโดยตรวจโค้ดรุ่น 06c6444 วันที่ 21 ตุลาคม 2569 และตรวจด้วยข้อมูลสมมติในเบราว์เซอร์ ไม่ใช้ข้อมูลบัญชีหรือธุรกรรมจริง